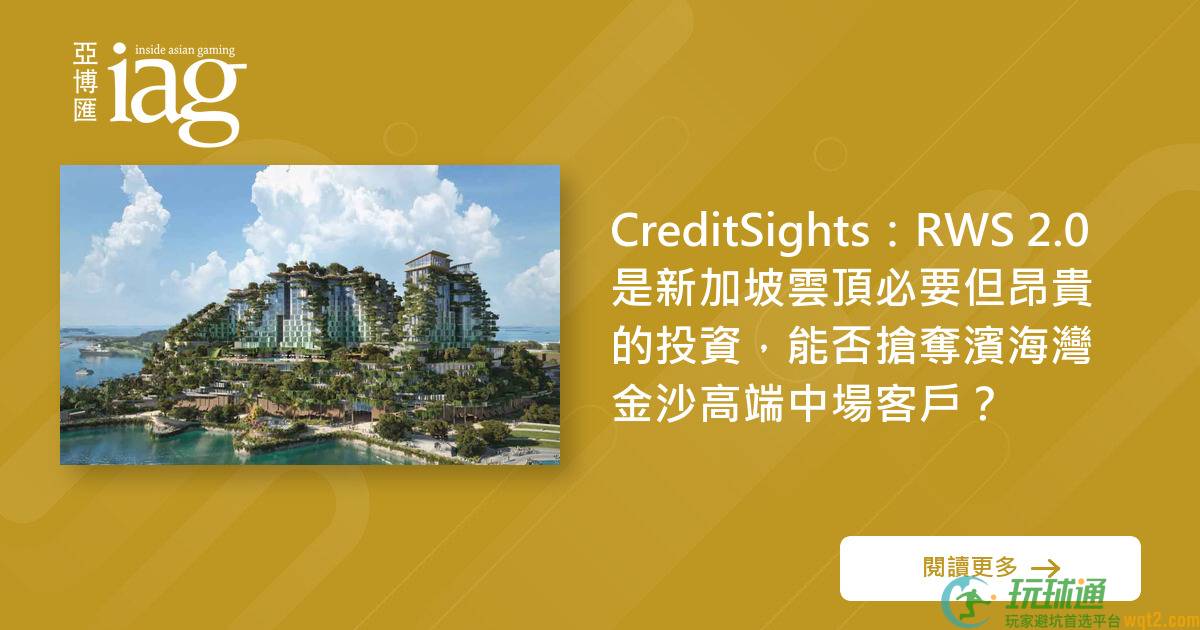
财经研究机构 CreditSights 指出,圣淘沙名胜世界(RWS)耗资 68 亿新加坡元(53 亿美元)的 2.0 扩建项目,是该公司要维持竞争力、抗衡新加坡博彩对手滨海湾金沙(MBS)的必要投资。
不过 CreditSights质疑这项蜕变计划,能否有效帮助 RWS 在利润丰厚的高端中场博彩板块站稳阵脚 — 这亦是母公司云顶新加坡愿意落实这笔巨额开支的核心原因之一。
CreditSights 就 RWS 2.0 扩建计划发表详细分析,认为这座位于圣淘沙的综合度假村先天结构性条件不及 MBS。MBS 凭市中心交通便利的优势,更容易承接庞大的观光客、商务旅客及会展人流;同时主打高端零售及酒店服务,成功吸引高消费博彩客群,这类客群是其赌场利润的主要来源。
相反,RWS 坐落圣淘沙岛,本身属目的地型景点,主打休闲及家庭旅游,透过度假村、沙滩、娱乐设施及主题乐园等家庭向设施吸引区内大众客群,游客到场后,赌场才成为重要收入来源。
RWS 2.0 希望拉近双方差距,度假村总楼面面积将扩大约五成,新增大型滨海发展区、扩建深受欢迎的新加坡环球影城及海洋馆;最重要是翻新及增设多间酒店、升级赌场空间、引入全新零售及餐饮组合,并兴建滨海长廊,设计参考 MBS 旁边的滨海湾湖区。
虽然规划清晰,CreditSights 对项目未来盈利能否抵销 68 亿新加坡元(53 亿美元)表示:「我们不认为 RWS 2.0 带来的博彩业务增长,可以足够改善其市场份额竞争力。」
「即使 RWS 积极拓展高端中场市场,但 MBS 在这个板块根基稳固,会限制 RWS 向上抢佔高端市场的空间;RWS 难以靠同等客流量赚取更高收益,亦难以重夺可观市场份额。事实上,MBS 本身亦推动 105 亿新加坡元扩建计划,预料其市场地位会进一步巩固。」
「RWS 正分阶段逐步翻新赌场内部装潢,希望吸引新一代赌客,但我们认为有关改造不足以带动博彩收入大幅增长。」
CreditSights 同时强调,云顶新加坡这笔投资始终无可避免,除了争夺贵宾中场市场份额之外,计划还有其他效益。
报告提到,配合全新及升级酒店设施的现代化赌场,有望协助 RWS 收复近年流失的部分博彩市场份额 — 尤其度假村酒店入住率一直维持在 95% 以上。
CreditSights 指:「新加坡博彩市场的整体规模仍在扩张,竞争并非零和博弈。虽然 RWS 与 MBS 争取同一批新加坡博彩客,但由一开始,两者的核心客群已有分别。」
「RWS 和 MBS 亦非互斥选择,不少旅客一趟行程会同时到访两个度假村。」
「我们认为 RWS 长年主打非博彩设施作为吸客卖点,这个策略合乎理性。受制于地理位置及高端市场定位的先天不足,专注家庭向配套,才是善用圣淘沙休闲优势、带动度假村整体消费的最佳方式;直接在高端市场和 MBS 正面对撼,反而可能适得其反。」
除提升竞争力之外,CreditSights 提到,云顶新加坡承诺向 RWS 投入 68 亿新加坡元,亦有利日后续牌。RWS 在 2025 年 2 月只获批两年短期续牌,当局理由是「旅游业表现未如理想」。
不过归根到底,RWS 2.0 成败关键在管理层。CreditSights 对前财务总监李溪茹寄予期望,她在 2025 年 8 月接替陈启德出任总裁兼首席营运官,有望带来全新战略视野、提升执行力。
该机构表示:「过去十年,李溪茹一直主理云顶新加坡稳健的财务管理,凭过往往绩,我们有信心集团大致维持审慎的财务纪律。」